Невидимі фінанси: чому класичний моніторинг фінансових потоків втрачає свою ефективність.
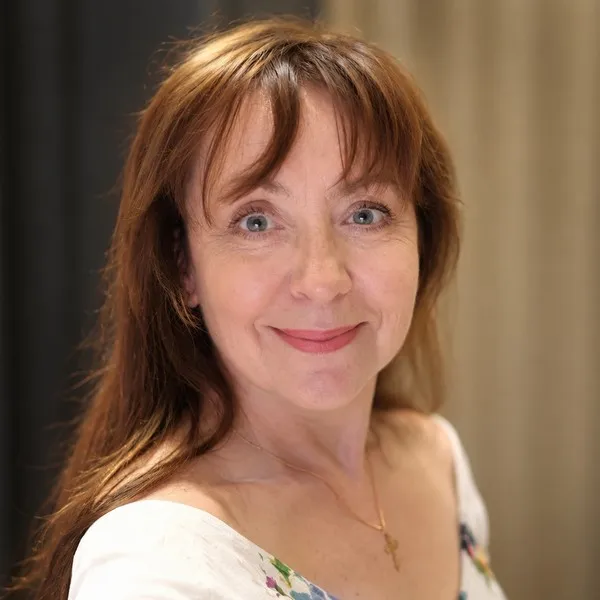
Тетяна Дмитренко — доктор економічних наук, очільниця громадської організації "Сучасна цифрова наука України", а також професор Інституту післядипломної освіти Державного навчального закладу "Академія фінансового управління" Національної академії наук України.
Гроші не перетнули межу. Ціна — так.
Сучасний моніторинг антилегалізації здатний детально аналізувати кожну фінансову операцію, проте може залишити непоміченими переміщення незаконних коштів. Це пояснюється тим, що професійні відмивачі грошей все частіше використовують не поодинокі транзакції, а складні мережі взаємопов'язаних операцій, які охоплюють банки, фінансові технології, платіжні системи та криптовалютні платформи.
Уявімо, що у Варшаві кілька осіб переказують невеликі суми в злотих на рахунки місцевих підприємців. Операції виглядають як оплата побутових послуг і не перевищують установлених порогів. Після отримання повідомлення про зарахування партнер посередника у Стамбулі видає визначеній особі еквівалент суми в турецьких лірах. Польські злоті не залишали країну, а турецькі ліри (або будь-які інші валюти) не надходили з Польщі. Проте вартість фактично була переміщена через кордон.
Ця концепція лежить в основі хавали — неформального механізму переказу коштів, що базується на довірі між учасниками. Один оператор отримує кошти від клієнта, тоді як інший виплачує відповідну суму отримувачу в іншій державі. Прямий банківський переказ не є обов'язковим, адже зобов'язання можуть бути виконані через торгівлю, готівку, взаємозаліки, векселі, цифрові активи або платежі, що здійснюються третіми особами. Хавала може бути використана для законних сімейних переказів у тих випадках, коли офіційні фінансові послуги є дорогими або недоступними. Проте, та сама система може бути використана й для професійного відмивання коштів.
Сьогодні відмивання коштів все більше стає самостійною послугою. Зловмисникам, які займаються шахрайством, незаконними азартними іграми або торгівлею забороненими товарами, більше не потрібно створювати складні фінансові схеми. Спеціалізовані мережі можуть приймати незаконні доходи, розподіляти їх між рахунками грошових мулів, консолідувати через підставні компанії та організовувати виплати в потрібній країні чи валюті.
Наприклад, кошти, які отримуються через онлайн-шахрайство в Канаді, можуть надходити на численні рахунки у вигляді дрібних сум у канадських доларах. Після цього вони маскуються під оплату маркетингових або консультаційних послуг, переводяться на рахунок компанії в Латинській Америці, частково конвертуються в стейблкоїни, а відповідна сума виплачується готівкою в дирхамах у Марокко. Кожен окремий транзакційний процес може мати формально правдоподібне обґрунтування.
Канадський банк бачить внутрішні перекази. Платіжний сервіс - оплату інвойсів. Латиноамериканський банк - доходи компанії. Криптоплатформа - придбання цифрових активів. Місцевий посередник - видачу готівки. Усі установи можуть належним чином ідентифікувати своїх клієнтів, але жодна не бачить повного економічного маршруту.
Основна вразливість класичного фінансового моніторингу полягає в тому, що він зосереджується на русі платежів, тоді як важливо розуміти, як саме переміщалася вартість і які зобов'язання були дійсно погашені. Транскордонні економічні аспекти можуть залишатися непоміченими за такими операціями, як внутрішні перекази, торгові угоди або транзакції зі стейблкоїнами.
Проблему не розв'язати нескінченним додаванням формальних правил. Необхідні мережевий аналіз, зіставлення банківських і блокчейн-даних, виявлення спільних пристроїв, контрагентів та поведінкових ознак, а також оперативний обмін інформацією між фінансовими установами, криптооператорами, ПФР і правоохоронними органами.
Наступний великий провал антилегалізаційної системи може статися не через транзакцію, якої вона не побачила. Навпаки - всі платежі будуть зафіксовані та перевірені. Невидимою залишиться лише їхня справжня мета.
Вказана невідповідність між видимими потоками платежів і реальним переміщенням вартості є лише одним із сигналів тривоги в антилегалізаційному моніторингу. Значно серйознішим є той факт, що високоризикові фінансові інструменти, різні види діяльності та бізнес-взаємини можуть зливатися в єдині транскордонні екосистеми. У рамках таких систем банківські рахунки, торгові операції, платіжні платформи, готівкові кошти, а також різні віртуальні активи, такі як стейблкоїни, і неформальні механізми розрахунків можуть взаємно доповнювати або заміщувати один одного.
Завдяки різноманітності каналів і розподілу функцій між численними учасниками, такі структури стають більш стійкими до санкцій, міжнародних механізмів обміну податковою інформацією, а також до заходів з протидії відмиванню грошей і фінансуванню тероризму (AML/CFT) та державного регуляторного нагляду. Блокування одного з елементів не призводить до руйнування системи: фінансові потоки швидко перенаправляються через альтернативні інструменти, юрисдикції та посередників. Тому важливо оцінювати не лише ризики конкретних операцій чи клієнтів, а й структуру всієї екосистеми, її економічні цілі, взаємозв'язки та здатність до адаптації в умовах обмежень.
Інші публікації

Популярне
У тренді